Egy napelemes konténerre vagy konténeres akkumulátoros energiatároló rendszerre (BESS) vonatkozó, leszállítási költségre vonatkozó árajánlat nem készíthető kizárólag a berendezés árából és a fuvardíjból. Az árajánlat az importáló joghatóságtól, az áru besorolásától, a származási helytől, a szerződéses szállítási feltételektől, a megnevezett helytől, a vámértékelés alapjától, a szállítási útvonaltól, a veszélyes áruk kezelésétől (ha alkalmazható), az adóktól, a közvetítői díjaktól, a kikötői díjaktól és a helyszíni szállítás terjedelmétől függ. A szállítónak nem szabad egyetlen „teljes körű” importköltséget projekttényként bemutatnia, mielőtt ezeket a bemeneti adatokat ellenőrizné.
Ez az ellenőrzőlista segít a tulajdonosnak, az EPC-nek, a nyilvántartott importőrnek vagy a beszerzési csapatnak azonosítani, hogy mit kell megerősíteni a leszállási költségekre vonatkozó feltételezések összehasonlítása előtt. Nem vám-, adó- vagy jogi tanácsadás, és nem helyettesíti a célország vámhatóságát, brókerét, adótanácsadóját, fuvarozóját vagy szerződésfelülvizsgálatát.
Kezdjük azzal, hogy különválasztjuk a berendezés árát a beszerzési költségtől
A berendezés ára csak a leszállított konfigurációt fedezheti. A leszállítási költség a megállapodott áruk megnevezett szállítási pontra történő eljuttatásának projektspecifikus költsége a megállapodott kereskedelmi és logisztikai megállapodások szerint. Az, hogy a díj szerepel-e a szállítói árban, a szállítási árajánlatban, az importőr költségében vagy az EPC költségvetésben, a megállapodott szerződéstől és a szállítási feltételektől függ.
Az Egyesült Államok Nemzetközi Kereskedelmi Hivatalának „ Ismerd meg az Incoterms-et” útmutatója kifejti, hogy az Incoterms® szabályok megosztják a feladatokat, költségeket és kockázatokat a vevő és az eladó között. Önmagukban nem határozzák meg a vámbesorolást, a vámkulcsot, az adózási kezelést, a projekt szállítmányának engedélyezésére vonatkozó hatóságot vagy a vételi szerződésben foglalt összes kötelezettséget.
A leszállított költségekre vonatkozó feltételezések főkönyve
Használja ezt a főkönyvet az ajánlatok felülvizsgálata során. Minden sornak meg kell jelölnie a forrást, a feltételezést, a tulajdonost és a feltételt, amely megváltoztathatja a számot. Tisztázó naplókhoz és odaítélési ajánlásokhoz készült, nem helyettesíti az importnyilatkozatot.
| Költség vagy döntési terület | Amit meg kell erősíteni | Tipikus felelős fél | Bizonyíték vagy ellenőrzött bemenet | Amit nem bizonyít |
|---|---|---|---|---|
| Áruk és konfiguráció | Ellenőrzött berendezések ütemterve, mennyiség, akkumulátorok beszámítása, napelemek, PCS, transzformátor, alkatrészek, tartozékok, csomagolási elrendezés és a tényleges import formája: összeszerelt, szétszerelt, külön szállítmányok, külön számlázott alkatrészek vagy szolgáltatások, ideiglenes import vagy végleges import. | Vevő / EPC a megrendelt terjedelemért; szállító a kínált konfigurációért. | Beszerzési specifikáció, árajánlat-felülvizsgálat, csomaglista-feltételezések, kereskedelmi számlaterv, anyagjegyzék és eltérési napló. | Ne feltételezze, hogy az egyik szállítási megállapodás kezelése automatikusan átkerül a másikra. |
| Osztályozás és származás | Az egyes lényeges tételekre javasolt vagy megerősített áruosztályozás, származási ország, származási szabályok, valamint az, hogy a rendszer különböző részei külön vannak-e besorolva. A Vám Világszervezet ismerteti a Harmonizált Rendszert hat számjegyű; az importáló joghatóságok hozzáadhatnak nemzeti tarifális számjegyeket, és alkalmazhatják saját jogi megjegyzéseiket és alpontjaikat. | Bejegyzett importőr vámügynökkel vagy célország-tanácsadóval. | Bróker besorolási tanácsadás, anyagjegyzék, származási bizonyíték és hatósági útmutató, ahol rendelkezésre áll. | Ne kezeljen hatjegyű HS-kódot, szállítói kódot vagy egy másik országban használt kódot végső célország tarifális besorolásként. |
| Vámok, tarifák és kereskedelmi jogorvoslatok | Alkalmazandó rendes vám, preferenciális elbánás, dömpingellenes vagy kiegyenlítő intézkedések, védintézkedések, vámváltozások, kizárások, hatálybalépési dátumok, írásos termékkör, származási hely, alkatrészek, összeszerelési útvonal, valamint minden vonatkozó hatály- vagy megkerülési határozat. | Vám- és kereskedelmi tanácsadóknál nyilvántartott importőr. | A célország hivatalos vámtarifa-jegyzéke, a vámrendelkezések, ahol beszerezték, a hatályos kereskedelmi jogorvoslati értesítések és az alkalmazandó írásos hatály. Az amerikai kereskedelmi jogorvoslatokkal kapcsolatban tekintse meg a következőt: Nemzetközi Kereskedelmi Hivatal (ITT) AD/CVD útmutatója. | Ne hagyatkozzon kizárólag a vámkódra a dömpingellenes vagy kiegyenlítő intézkedések esetében; egy másik országból, termékből, származási helyről vagy dátumból származó vámtétel nem határozza meg a projekt mértékét. |
| Értékelés és adók | Vámértékelés alapja; szállítási és biztosítási kezelés; csomagolás; segédeszközök, például vevő által biztosított tervek, szerszámok, öntőformák vagy anyagok; jogdíjak vagy licencdíjak; értékesítési jutalékok; eladói bevételek; kapcsolt felek árazása; csomagban szállított szoftverek, mérnöki szolgáltatások, üzembe helyezés, képzés vagy kiterjesztett garanciális szolgáltatások; import ÁFA / GST vagy hasonló adók; mentességek; visszaigényelhetőség; és helyi regisztrációs követelmények. | Bejegyzett importőr adótanácsadóval és brókerrel. | Szerződéses ár, Incoterms® 2020 szabály és megnevezett hely, bróker értékelési útmutató, adótanácsadás és a vonatkozó kereskedelmi számlaadatok. | A kereskedelmi árajánlat vagy számla nem igazolja a hatóság értékelését vagy adózási döntését. |
| Szállítási és kikötői költségek | Útvonal, fuvarozó, fuvarozás, biztosítás, veszélyes áruk kezelése (adott esetben), termináldíjak, üzemanyag- vagy torlódási felárak, ellenőrzési díjak, álláspénz és visszatartási díj, valamint szabadidős feltételek, belföldi szállítás, daruzás/kirakodás hatóköre, helyi engedélyek, óvadék vagy biztosíték, banki vagy akkreditív díjak, ajánlati pénznem, árfolyam alapja és a megújítási kockázatú tulajdonos. | A szerződésben minden feladathoz megnevezett fél; a logisztikai vezető kezeli a végrehajtást. | Fuvarajánlat, útvonalterv, csomagolási részletek, kikötői és fuvarozói feltételek, szállítási terv, devizafelhasználás feltételezése és érvényességi ütemterv. | A fuvardíj-ajánlat nem fix összegű, kivéve, ha a kizárásai, érvényessége, felár mechanizmusa és működési feltételei szabályozottak. |
| Szállítás és kiadás ellenőrzése | Kiválasztott Incoterms® 2020 szabály, megnevezett hely, kockázatátadási pont, import vámkezelő fél, dokumentumátadó, szállítmánykibocsátó hatóság és telephely-átvételi határ. | A szerződésben vagy a szállítmányozási eljárásban kifejezetten megnevezett felek. | Végrehajtott szerződés, szállítási ütemterv, szállítmányozási eljárás és projektminőségi terv. | Az Incoterms® kiosztás önmagában nem határozza meg a szállítmány technikai kiadását vagy a helyszíni átvételt. |
Ne kezdj egy tarifaszázalékkal
Konténeres energiarendszer esetében a „Melyik tarifa vonatkozik?” kérdés mindaddig nem teljes, amíg az importőr meg nem határozza az importáló országot, az import dátumát, az árukat és azok végső konfigurációját, származási helyét, besorolását, értékelési módszerét és az alkalmazandó kereskedelmi intézkedéseket. A napelemek, lítium akkumulátorok, energiaátalakító berendezések, konténerszerkezetek, transzformátorok és tartozékok esetében előfordulhat, hogy nem tartozik egyetlen besorolás vagy kereskedelmi elbánás alá.
Ezért egy globális cikknek nem szabad egyetlen vámszázalékot közzétennie a „napelemes konténerek” vagy a „BESS-importok” esetében. Az alkalmazandó eredmény változhat a joghatóság, a származási hely, a besorolás, a vámtarifa-felülvizsgálat, a mentesség vagy a programra való jogosultság, valamint a vámhatóság döntése függvényében. Szerezzen be célállomás-specifikus megerősítést, mielőtt egy díjat költségvetésben, ajánlattételben vagy ügyfél-ajánlatkérésben használna.
Dömpingellenes vagy kiegyenlítő intézkedések esetén a vámtarifaszám csak keresési segédlet, nem pedig a teljes körű meghatározás. Tekintse át az írásos termékkört, a származási helyet, az alkatrészeket, az összeszerelési útvonalat, a kizárásokat, a hatálybalépési dátumokat és az alkalmazandó hatályra vagy megkerülésre vonatkozó döntést a célország kereskedelmi tanácsadóival. Ez különösen akkor fontos, ha egy projekt napelemeket, akkumulátorokat, teljesítményelektronikát és külön szállított alkatrészeket kombinál, de a következtetés továbbra is joghatóság- és termékspecifikus marad.
A vámértéket a kereskedelmi számlától elkülönítve vizsgálja felül
A kereskedelmi számla a vámértékelés bemeneti adatai, nem pedig a végső vámérték automatikus igazolása. A Vám Világszervezetének Vámértékelési Kódexéről szóló útmutatója a tranzakciós értéket írja le elsődleges módszerként, meghatározott feltételek és kiigazítások függvényében. A célországra vonatkozó jogszabályok értelmében a kereskedelmi számlaösszeg vámérték-feltételezésként való használata előtt tekintse át a szükséges kiegészítéseket, kizárásokat, a kapcsolt felek árazását, a csomagolt szolgáltatásokat, a szoftvereket, a jogdíjakat, a segédeszközöket, a csomagolást és a szállítási kezelést.
Adja meg az Incoterms® szabályt a megnevezett hellyel együtt.
Ne csak a „DAP”, „CIP” vagy „FCA” kifejezéseket írja be az ajánlat-összehasonlításba. Adja meg a kiválasztott Incoterms® 2020 szabályt és annak megnevezett helyét, majd külön rögzítse a projektspecifikus szállítmánykiadási és helyszíni kézbesítési követelményeket. Például:
DAP projekt helyszíne, Accra, Ghána, Incoterms® 2020
A megnevezett hely azért fontos, mert operatív szempontból érthetővé teszi a kézbesítési pontot. A DAP esetében az eladó általában megszervezi a szállítást a megnevezett célállomásra, és viseli az odáig tartó tranzitkockázatot, míg a vevő általában kezeli és fizeti az import vámkezelést és a kirakodást, kivéve, ha a szerződés külön külön költségeket határoz meg. Az ICC Akadémia DAP és DDP magyarázata hasznos szabályszintű referencia. A projektnek továbbra is meg kell határoznia, hogy ki hagyja jóvá a szállítási dokumentumokat, erősítse meg az útvonalat és a kirakodási készséget, és fogadja el az árukat az egyes átadási pontokon. A DDP elfogadása előtt győződjön meg arról, hogy a külföldi eladó jogszerűen importőrként járhat el, vagy más módon elvégezheti az import formaságokat és a szükséges adóregisztrációt a célországban.
Használjon tarifális és kereskedelmi triggermátrixot
Mielőtt megkérné a szállítót, hogy adjon meg bármilyen vám- vagy kereskedelmi jogorvoslati összeget, végezze el a következő trigger tesztet a nyilvántartásban szereplő importőrrel és a minősített rendeltetési tanácsadókkal.
| Kiváltó kérdés | Miért változtatja meg a becslést | Kötelező következő művelet |
|---|---|---|
| Megnevezték-e a bejegyzett importőrt, és meg tudja-e tenni a nyilatkozatot? | Meghatározza, hogy ki vehet igénybe brókeri tanácsadást, fizetheti a megállapított díjakat, igényelheti a rendelkezésre álló kezelést, és fogadhat bármilyen hatósági levelezést. | Rendelje hozzá az entitást a szerződésben, és erősítse meg a regisztrációját és a bróker elérési útját. |
| Ellenőrzött a berendezés konfigurációja és az anyagjegyzék? | Az osztályozás, a származás, a szállítási kezelés és az értékelési bemenetek megváltozhatnak, amikor a végső hatókör változik. | Rögzítse az árajánlat módosítását az árajánlathoz, és vezessen változtatási naplót. |
| Megtörtént-e a célállomás-specifikus besorolás és származási hely szerinti felülvizsgálat? | A kereskedelmi intézkedések jellemzően termék-, származási hely- és joghatóság-specifikusak. | Szerezzen be bróker vagy tanácsadó felülvizsgálatát, és őrizze meg az alapját. |
| Van függőben lévő kereskedelmi intézkedés, tarifaváltozás, kizárás vagy hatálybalépési dátummal kapcsolatos probléma? | Az ár változhat az ajánlattétel, a szállítás, a beküldés és a végső értékelés között. | Jegyezze fel a kamatláb dátumát, a forrást, a vészhelyzet tulajdonosát és az újraérvényesítési pontot. |
| A szállítási határidő tartalmazza a megnevezett helyszínt és a szükséges projektátadásokat? | A fuvardíj, a kockázat, az import vámkezelés, az útvonaltervezés és a kirakodási kötelezettségek egyébként az egyes felek által eltérően vállalhatók. | A szállítás lefoglalása előtt hangolja össze a szerződést, a logisztikai tervet és a szállítmánykiadási eljárást. |
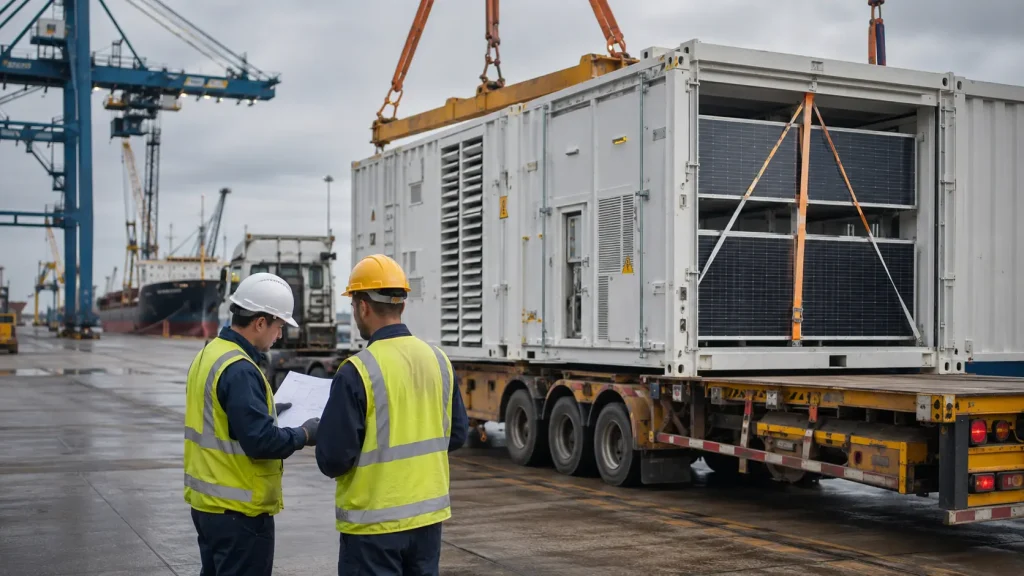
A szállítási költségektől elkülönítve kell kezelni a szállítási előírásokat
A veszélyes áruk besorolása, a csomagolás, a dokumentáció, a fuvarozói átvétel és a szállítási útvonal befolyásolhatja az akkumulátort tartalmazó rendszer logisztikai költségvetését. Ezek azonban nem helyettesítik a vámbesorolást, a vám-, adó- vagy kereskedelmi jogorvoslati elemzést. A szállítási dokumentáció határaival kapcsolatban lásd a lítium akkumulátorok szállítási megfelelőségi útmutatónkat.
Hasonlóképpen, a projekt szállítmányának kiadása, a helyszíni átvétel, a közmű jóváhagyása és az üzembe helyezési átvétel továbbra is különálló események. Egy vámkezelésen átesett tétel nem feltétlenül esett át az üzembe helyezésen, a közmű engedélyezésén vagy a szerződéses átvételen.
Hogyan mutassunk be egy védhető költségvetési adatot?
Egy hasznos előzetes költségvetés elkülöníti a megerősített összegeket a juttatásoktól, a függő tételektől, a kizárásoktól és a nyitott tételektől. Megnevezi az árajánlat-módosítást, a feltételezett eredetet, a feltételezett besorolási forrást, a kiválasztott Incoterms® 2020 szabályt, valamint a megnevezett helyet, az árajánlat pénznemét, az árfolyam alapját, a fuvardíj érvényességét, a felár mechanizmusát, az adóátvállalást, a tarifa-felülvizsgálat dátumát és az újraérvényesítésért felelős felet. Ha ezek a bemeneti adatok nem állnak rendelkezésre, a helyes kimenet egy nyitott tétel – nem pedig egy kitalált összesítés.
| Összeg típusa | Meghatározás | Példa |
|---|---|---|
| Megerősített | Hivatalos árajánlattal, aláírt szerződéssel vagy a nyilvántartásba vétel időpontjában alkalmazandó hivatalos alappal alátámasztva. | Berendezés szerződéses ára vagy érvénytelen tengeri szállítási árajánlat. |
| Juttatás | Van egy meghatározott számítási alapja, de ez még nem végleges megerősítés. | Import ÁFA / GST, belföldi szállítás vagy közvetítői díj a megadott célállomáson alapuló feltételezések alapján. |
| Eshetőség | Egy meghatározott, azonosított bizonytalanságra fenntartva, nem pedig egy másik költségsorban elrejtve. | Tariffváltozás, kikötői késés, ellenőrzés, árfolyamváltozás vagy fuvarfelárnak való kitettség. |
| Az élmény nem tartalmazza | Kifejezetten kívül esik az idézett kereskedelmi hatályon. | Daruzási munkák, közműépítés, telek alapozása vagy a szerződésben nem szereplő célállomási adók. |
| Elem megnyitása | Még nem lehet költségelszámolni, mert egy szükséges bemenet nincs szabályozva. | Megerősítetlen besorolás, meg nem nevezett importőr, vagy meghatározatlan végső rendeltetési hely. |
Az adóköltség elkülönítése az adópénzáramlástól
| Adó- vagy díjtétel | Költségvetési kezelés |
|---|---|
| Vám | Normális esetben nem megtérülő projektköltségként kezelendő, kivéve, ha a célállomásra vonatkozó útmutató más kezelést ír elő. |
| Import ÁFA / GST – visszaigényelhető | Külön kell feltüntetni cash flow és megtérülési ciklus kitettségként, regisztráció és megtérülési jogosultság függvényében. |
| Import ÁFA / GST – nem visszaigényelhető | Projektköltségként szerepeltetni. |
| Közvetítői és elszámolási díjak | Logisztikai vagy importköltségként szerepeltesse, az érvényesség és a kizárások rögzítésével. |
| Kötvény, biztosíték vagy letét | Külön kell feltüntetni lekötött készpénzként vagy potenciálisan behajtható összegként; bizonyíték nélkül ne nettósítsa vámmal vagy adóval szemben. |
A kereskedelmi felülvizsgálat előtti ellenőrzött beszállítói kör meghatározásához használja a konténeres BESS műszaki specifikációs ellenőrzőlistánkat . A szállítási határok egyeztetése utáni útvonal-, daru- és kirakodási készenléthez használja a napelemes konténer szállítási ellenőrzőlistánkat.
Sanghaji székhelyű, HighJoule konténeres napelemes és energiatároló rendszereket gyárt Jiangsu tartománybeli gyártóüzemeiben. Ellenőrzött konfigurációt, csomagolást és gyári információkat tudunk biztosítani a megállapodott kereskedelmi körön belül. Az importőr, a vámügynök, az adótanácsadó, a fuvarozó, az EPC és a projekt tulajdonosa megtartja a döntéshozatal jogát a saját hatáskörében.